Узнайте, какие выплаты и дни входят в расчёт ежегодного отпуска. Посмотрите средний дневной заработок и проверьте, как неполные месяцы меняют итоговую сумму.
В этом учебном случае все месяцы отработаны полностью. Округление применяется к итоговой сумме; неполные месяцы требуют другого знаменателя.
ПОДРОБНО И НАГЛЯДНО
Три важных аспекта вашей задачи
01 / РАЗБИРАЕМСЯ ПО ПОРЯДКУ
Какие выплаты входят в средний заработок
В средний заработок включают предусмотренные системой оплаты труда выплаты по применимым правилам. Не складывайте все поступления на карту: пособие по болезни, отпускные за прежний отпуск и социальные выплаты могут требовать исключения. Состав учитываемых сумм нужно проверить до расчёта.
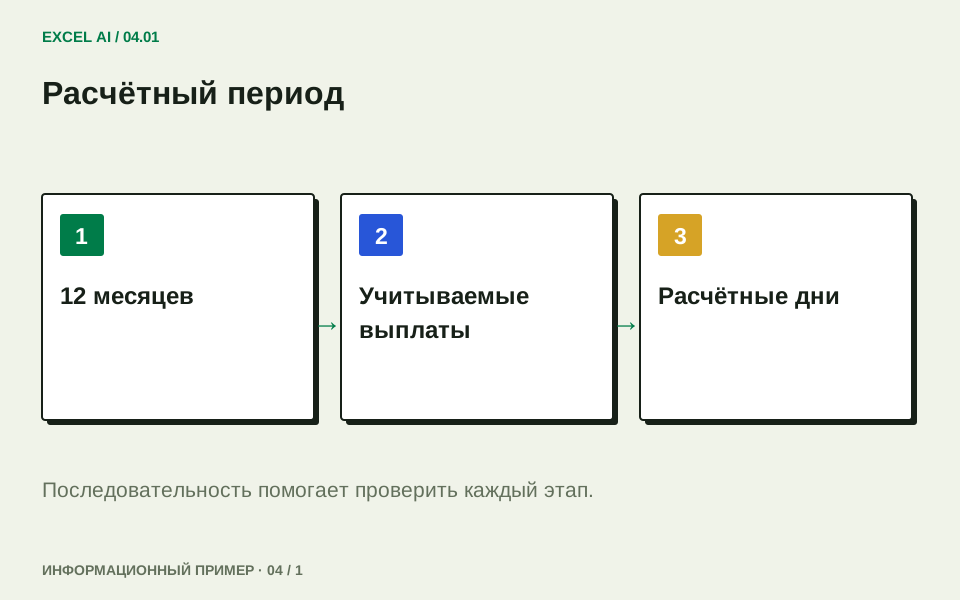
Базовый период — двенадцать календарных месяцев перед месяцем начала отпуска. Например, отпуск в октябре 2026 года использует месяцы с октября 2025 по сентябрь 2026. При изменении даты начала отпуска проверьте состав расчётных месяцев заново.
Расчётный период
02 / РАЗБИРАЕМСЯ ПО ПОРЯДКУ
Полностью отработанный месяц и коэффициент 29,3
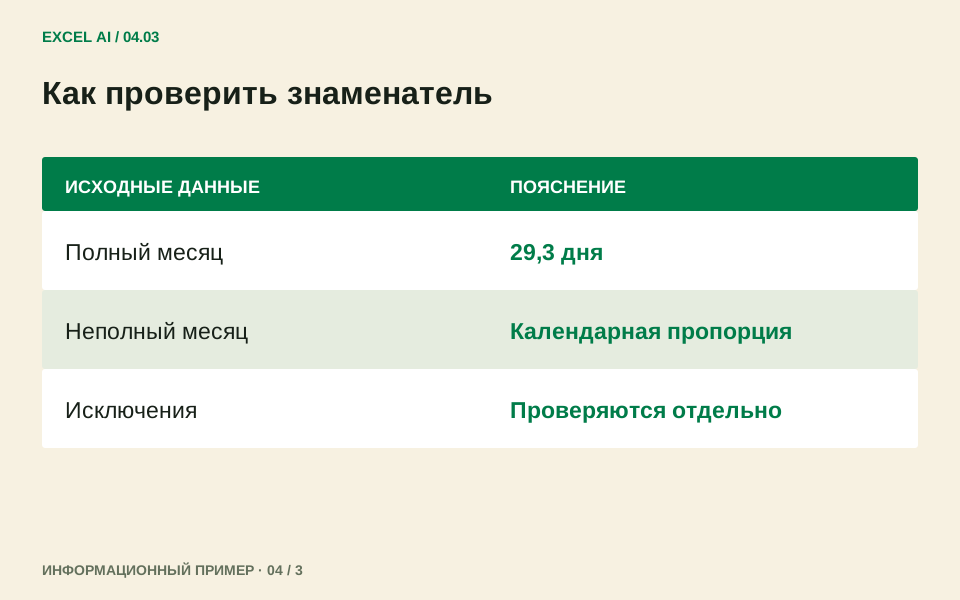
Для полностью отработанного месяца используется 29,3 расчётного дня. При двенадцати таких месяцах знаменатель составляет 351,6. Не заменяйте его на 365 или число рабочих дней. Оплачиваемая длительность самого отпуска определяется отдельно.
Для неполного месяца расчётные дни определяются как 29,3, делённое на число календарных дней месяца и умноженное на оставшиеся учитываемые дни. Исключаемый период указывайте в календарных днях. Двойное вычитание одних и тех же дат занизит знаменатель и необоснованно увеличит выплату.
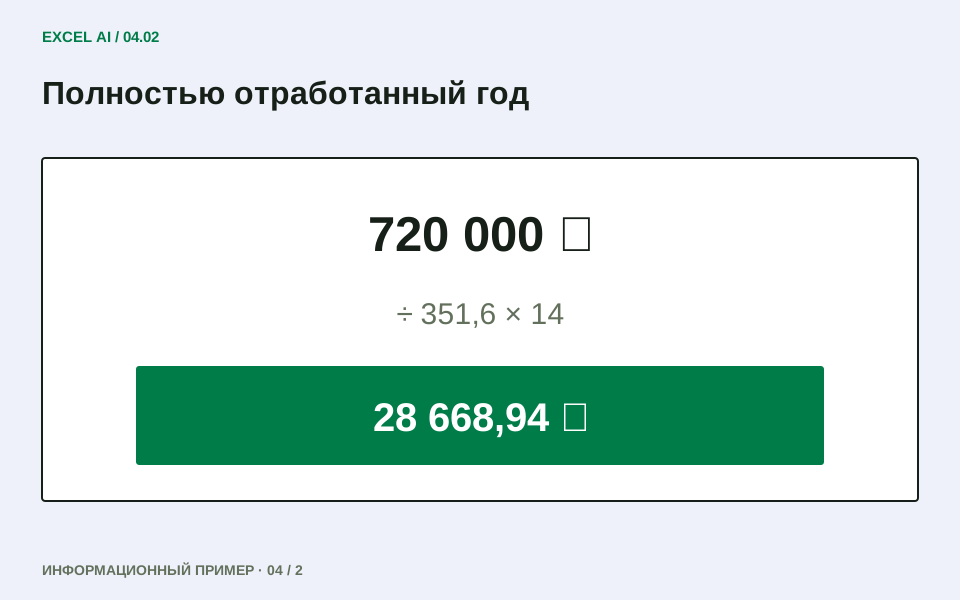
Полностью отработанный год
03 / РАЗБИРАЕМСЯ ПО ПОРЯДКУ
Пример оплаты 14 дней отпуска
При учитываемых выплатах 720 000 ₽ за полностью отработанный год средний дневной заработок равен 720 000 / 351,6. За 14 оплачиваемых дней получится 28 668,94 ₽. Полное промежуточное значение сохраняется до итогового умножения, чтобы преждевременное округление не исказило результат.
На странице показано начисление до удержания НДФЛ. Сумма перевода зависит от налоговых условий и других удержаний. Для проверки сохраните помесячную ведомость и сравните каждый исходный показатель с бухгалтерией; прежде всего проверьте исключения, индексацию заработка и порядок учёта премий.