Узнайте, какие данные определяют ипотечный платёж. Разберём первоначальный взнос, ставку, срок и структуру выплат, чтобы банковский график стал понятнее.
Пример с нулевой ставкой показывает базовый принцип: сумма кредита делится на число платежей. Страховка, комиссии и реальные условия банка рассматриваются отдельно.
ПОДРОБНО И НАГЛЯДНО
Три важных аспекта вашей задачи
01 / РАЗБИРАЕМСЯ ПО ПОРЯДКУ
Какие данные нужны для расчёта
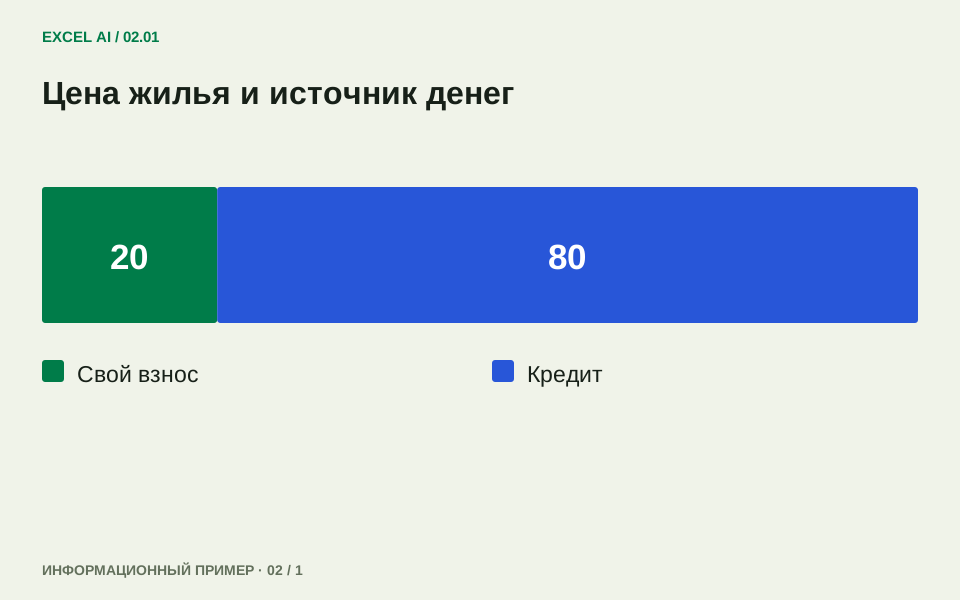
Стоимость квартиры и сумма кредита отличаются на первоначальный взнос. Если жильё стоит 5 млн ₽, а собственных средств 1 млн ₽, проценты начисляются на заёмные 4 млн ₽. Введите ставку из условий конкретного предложения: калькулятор не подставляет рекламную ставку и не оценивает вероятность одобрения.
При аннуитетной схеме регулярный платёж примерно одинаков на протяжении срока, но соотношение долга и процентов меняется. При дифференцированной схеме основной долг погашается одинаковыми долями. Первые выплаты выше, последующие уменьшаются. Последняя строка в обоих случаях закрывает остаток с поправкой на копейки.
Цена жилья и источник денег
02 / РАЗБИРАЕМСЯ ПО ПОРЯДКУ
Из чего состоит платёж
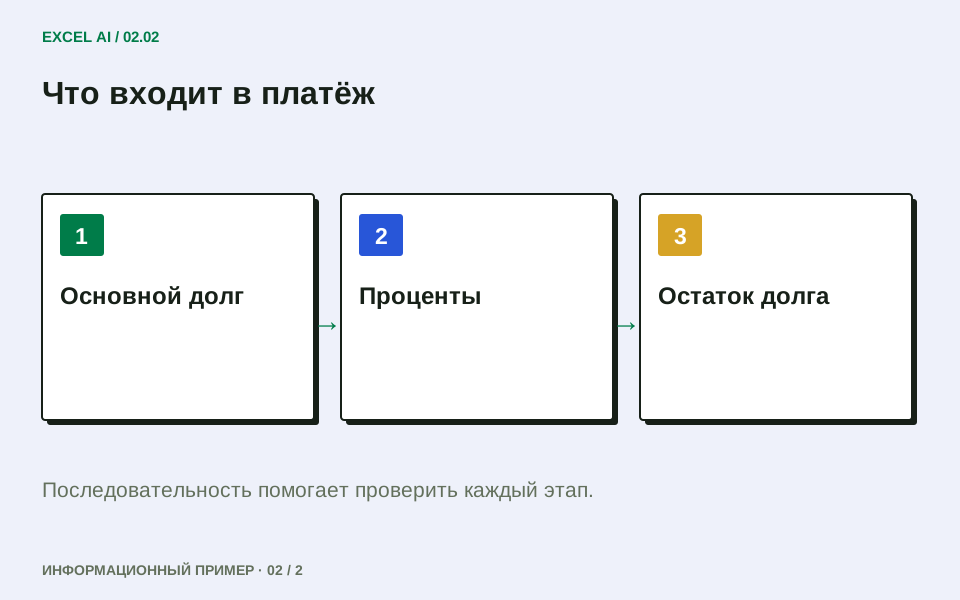
Каждая строка графика показывает платёж, погашенный долг, проценты и остаток. Уменьшение остатка — та часть платежа, которая возвращает заём. Проценты — стоимость пользования деньгами. Сравнивайте оба столбца: небольшой ежемесячный платёж сам по себе не говорит о низкой итоговой стоимости.
Контрольный пример без процентов: 120 000 ₽ на 12 месяцев дают 10 000 ₽ ежемесячно. Для ненулевой ставки увеличение срока обычно снижает платёж, но увеличивает сумму процентов. Меняйте только один параметр за раз, чтобы понимать, какая часть условий изменила результат.
Что входит в платёж
03 / РАЗБИРАЕМСЯ ПО ПОРЯДКУ
Какие расходы остаются за пределами модели
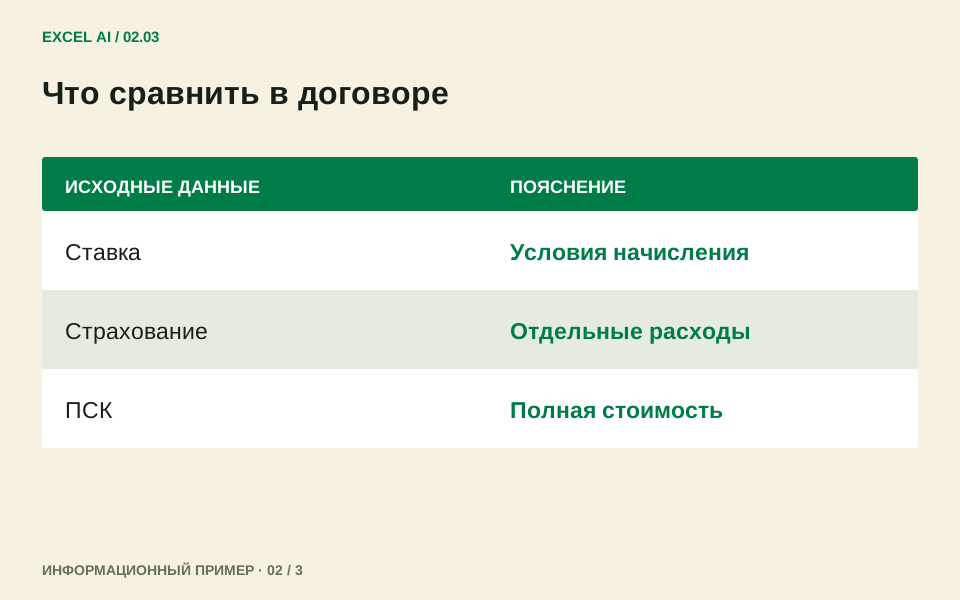
Дата первого платежа задаёт подписи графика. Если исходное число отсутствует в следующем месяце, используется последний день этого месяца. Для расчёта процентов все месяцы равны; реальный договор может учитывать точное число дней, перенос выходных, страховку и дополнительные услуги.
Сопоставьте платёж с обязательными расходами семьи и резервом на непредвиденные события. Не включайте в доступный доход ещё не подтверждённые премии. График в собственной таблице позволяет сравнивать несколько собственных сценариев; перед решением запросите у банка полные индивидуальные условия.